Crédit Banque Casino (FLOA Bank) en 2026 : le guide complet pour emprunteur
 Available in US
Données en vigueur au 8 septembre 2026, vérifiées contre le registre ACPR, la Banque de France et les conditions contractuelles FLOA Bank.
Banque Casino n’existe plus dans les faits. L’établissement fondé en 2001 et distribué historiquement dans les magasins Casino a été absorbé en février 2022 par BNP Paribas, puis placé sous la marque FLOA Bank. Pour un emprunteur qui lit aujourd’hui une brochure « Banque Casino » ou une offre de paiement fractionné signée FLOA, la question n’est pas anecdotique : le contrat qui lie le client est désormais celui d’une filiale d’un des trois plus grands groupes bancaires français. Ce guide reprend l’offre FLOA Bank dans son ensemble, la replace face aux ténors du marché (Cetelem, Cofidis, Sofinco, Franfinance, Carrefour Banque, Mediatis, Youdge, BNP Paribas Personal Finance), et rappelle le cadre légal qui s’impose à tout prêteur en France en 2026.
FLOA Bank (ex-Banque Casino) : ce que l’établissement propose réellement en 2026
De Banque Casino à FLOA Bank : une histoire de rachat, pas de disparition
Banque Casino est une marque commerciale. Derrière elle, un établissement de crédit agréé par l’ACPR sous le code banque 14628, SIREN 434 130 423, inscrit à l’ORIAS sous le numéro 07028160. Cette personne morale n’a pas disparu lorsque l’enseigne Casino a vendu son pôle financier : elle a été acquise par BNP Paribas en février 2022 et rebadgeée FLOA Bank. Le changement de marque ne crée pas une nouvelle société, et tous les contrats en cours au moment de la transition restent exécutoires aux mêmes conditions.
L’opération a surtout changé la solidité du socle. FLOA Bank est désormais une filiale de BNP Paribas Personal Finance, elle-même adossée au groupe BNP Paribas. Financera, dans une revue récente, décrit FLOA Bank comme « une filiale de BNP Paribas spécialisée dans le crédit à la consommation et le paiement fractionné, avec plus de 10 millions de clients en Europe ». La base client héritée de Banque Casino, gonflée par les contrats FLOA et le développement du paiement en plusieurs fois sur les sites e-commerce partenaires, atteint aujourd’hui une échelle qu’aucun pure-player du crédit conso ne peut afficher seul.
Pour un emprunteur, cette continuité juridique signifie deux choses. D’abord, l’agrément ACPR reste valide : le code banque 14628 n’est pas rattaché à un produit ou à une enseigne, il identifie l’établissement qui signe le contrat. Ensuite, le changement de maison-mère ne modifie pas rétroactivement les TAEG pratiqués sur les contrats en cours ; il élargit simplement la palette de produits accessibles aux nouveaux souscripteurs.
Le crédit renouvelable FLOA : un TAEG qui peut atteindre 23,52 %
Le crédit renouvelable est la pièce la plus exposée de la gamme FLOA. Il fonctionne comme une réserve d’argent : une enveloppe de 500 € à 6 000 €, mise à disposition sur une carte ou un compte, que l’emprunteur consomme au rythme de ses besoins et reconstitue à mesure qu’il rembourse. Cette mécanique a un prix, et il faut le regarder en face.
Le TAEG du crédit renouvelable FLOA est révisable. Il peut atteindre 23,52 % selon le montant utilisé et les conditions de remboursement effectives. C’est le chiffre plafond de la grille, et il est nettement supérieur au taux d’usure en vigueur au T1 2026 pour les crédits de moins de 3 000 € (21 %). Le curseur promotionnel descend beaucoup plus bas : FLOA propose ponctuellement un TAEG de 5,90 % pour une utilisation comprise entre 1 501 € et 2 500 € remboursable sur 12 mois — une offre de juillet-août 2026 par exemple, qui n’a rien de structurel.
Le délai de mise à disposition dépend du canal. Après acceptation de l’offre et vérification de solvabilité, la réserve est généralement mobilisable en quelques jours ouvrés. Pour le « Coup de pouce » (le mini-prêt express, détaillé plus bas), FLOA promet un versement sous 24 heures, mais il s’agit d’un produit distinct.
Rachat de crédit chez FLOA : une offre à décrypter
FLOA propose une activité de rachat de crédit, c’est-à-dire le regroupement de plusieurs encours (crédits conso, découverts, dettes fiscales) en un seul prêt, avec une mensualité réduite et une durée allongée. La mécanique est classique : on baisse la charge mensuelle, on rallonge l’horizon de remboursement, et on majore le coût total.
La documentation publique de FLOA sur le rachat de crédit reste peu détaillée sur les TAEG, les montants maximum et les durées pratiquées. Pour un emprunteur intéressé, la simulation en ligne reste le point d’entrée obligé — elle affiche les paramètres personnalisés avant signature. BNP Paribas Personal Finance, la maison-mère, pousse le rachat jusqu’à 75 000 € sur 180 mois via ses autres canaux, ce qui donne un ordre de grandeur de ce que la galaxie FLOA peut offrir dans ce segment.
Parcours client : la simulation en ligne est rapide, la souscription plus exigeante
L’entrée dans le parcours FLOA se fait par le simulateur en ligne, accessible sans engagement : on renseigne le montant souhaité, la durée, l’objet du crédit, et l’outil affiche une première estimation de TAEG et de mensualité. La simulation est anonyme, sans incidence sur le score bancaire.
La souscription est plus exigeante. Comme pour tout crédit à la consommation, l’établissement demande des justificatifs d’identité, de domicile et de revenus, et procède à une vérification de solvabilité — obligation légale, pas démarche commerciale. Le délai de réponse dépend du canal (entrée en agence partenaire, demande 100 % en ligne, dossier déposé via un site e-commerce affilié). Les délais de réponse précis pour FLOA ne sont pas communiqués, et il est sage de considérer que les chiffres « versement sous 24 heures » concernent le produit « Coup de pouce » et non l’ensemble de la gamme.
Service client FLOA : comment les contacter et obtenir un suivi
Le canal téléphonique principal est le 09 69 32 82 68, ouvert du lundi au vendredi de 8 h à 20 h et le samedi de 8 h à 18 h. Le suivi de compte se fait en ligne via l’espace client FLOA, où l’on retrouve les échéances, le solde de la réserve renouvelable, les contrats en cours et les justificatifs téléchargeables.
Pour les demandes formelles (résiliation, contestation, réclamation), la voie écrite reste recommandée : courrier avec accusé de réception à l’adresse du siège, ou formulaire en ligne. Le service client traite les demandes courantes (modification d’échéance, question sur le TAEG, suivi de dossier) ; les litiges qui n’aboutissent pas passent par le médiateur interne FLOA, puis, en dernier ressort, par le médiateur de l’ASMF (Association des Sociétés Financières).
Remboursement anticipé, refus de crédit et résiliation : vos options
Le Code de la consommation pose un cadre commun à tous les établissements. Le droit de rétractation est de 14 jours calendaires révolus à compter de l’acceptation de l’offre, sur la base de l’article L. 312-19. Ce droit s’applique au prêt personnel et au crédit renouvelable FLOA sans distinction.
Le remboursement anticipé est autorisé. Les établissements peuvent prévoir une indemnité plafonnée, mais elle reste souvent négligeable ou nulle en pratique commerciale. Pour un crédit renouvelable, la résiliation du contrat peut être demandée à tout moment, par lettre recommandée, et l’établissement est tenu de bloquer l’utilisation de la réserve sous 30 jours. Pour la carte bancaire FLOA, la résiliation suit la même logique : courrier recommandé, restitution de la carte, fermeture du compte associé.
Côté refus, FLOA — comme tout établissement de crédit — n’est pas tenu de motiver sa décision, mais doit informer le client du refus. Les motifs courants tiennent à la solvabilité (taux d’endettement trop élevé après ajout de la nouvelle mensualité), à l’inscription au FICP, ou à un dossier incomplet. La simulation précontractuelle permet de tester sa capacité d’emprunt avant de formaliser une demande.
Comparatif des produits de crédit FLOA Bank
| Type de crédit | Montant | Durée | TAEG indicatif |
|---|---|---|---|
| Prêt personnel | 500 € à 50 000 € | 6 à 84 mois | dès 0,59 % (promo), 5–7 % en pratique courante |
| Crédit renouvelable | 500 € à 6 000 € | reconstituable | révisable, jusqu’à 23,52 % |
| Mini-prêt Coup de pouce | jusqu’à 1 500 € | courte | proche du plafond réglementaire |
| Rachat de crédit | non détaillé publiquement | non détaillée publiquement | à simuler en ligne |
Les écarts de TAEG entre les quatre lignes du tableau ne sont pas un détail : ils reflètent la différence entre un crédit affecté à un usage précis et un crédit revolving, qui fonctionne comme un découvert permanent. Le choix entre les deux n’est pas anodin pour le coût final, et la simulation reste le seul outil qui affiche la réalité personnalisée.
FLOA Bank face aux ténors du crédit conso : le comparatif 2026
Les critères qui comptent vraiment pour comparer un crédit conso
Comparer deux établissements de crédit à la consommation sur leur TAEG d’appel est une illusion. Le TAEG dépend du profil de l’emprunteur, du montant, de la durée et de l’opération commerciale en cours. Ce qui se compare utilement, c’est l’architecture de l’offre.
Les six critères qui font la différence sont l’agrément ACPR (sans lui, point de salut), le TAEG réellement pratiqué sur un dossier-type (pas le TAEG promo), l’éventail de produits disponibles (renouvelable seul ou gamme complète), la solidité du groupe bancaire qui garantit la continuité de l’établissement, la qualité du service client (note Trustpilot, accessibilité téléphonique), et la densité des avis vérifiés. Sur ces six axes, FLOA Bank se situe en haut du panier français sur quatre d’entre eux — agrément, groupe, gamme, avis — et en queue de peloton sur le critère TAEG du renouvelable.
Le taux d’usure du T1 2026 sert de garde-fou pour la lecture du tableau. Pour un prêt inférieur à 3 000 €, le TAEG ne peut dépasser 21 % ; pour un prêt de 3 000 € à 6 000 €, le plafond est 15,5 % ; au-delà de 6 000 €, il tombe à 10,8 %. Ces chiffres plafonnent les cellules « TAEG indicatif » du tableau ci-dessous et expliquent pourquoi les taux de crédit renouvelable s’approchent tous des 20-23 %, à quelques points près.
FLOA Bank (ex-Banque Casino) : la référence adossée à BNP Paribas
FLOA Bank occupe une position singulière. Établissement de crédit agréé ACPR sous le code banque 14628, filiale de BNP Paribas depuis février 2022, il propose la gamme la plus large du marché français : prêt personnel de 500 € à 50 000 €, crédit renouvelable de 500 € à 6 000 €, mini-prêt express, rachat de crédit, cartes bancaires (Casino, Cdiscount, Gold Mastercard) et paiement fractionné sur les sites e-commerce partenaires.
L’éventail TAEG reflète cette largeur : de 0,59 % en prêt personnel promotionnel à 23,52 % en crédit renouvelable. Pour un emprunteur qui sait quel produit il cherche, FLOA est l’un des rares établissements à offrir tous les formats de crédit conso sous la même enseigne. Une nuance importante pour éviter les mauvaises surprises.
Cetelem : le poids lourd historique aux 75 000 € de capacité
Cetelem est l’autre grande marque de BNP Paribas Personal Finance. Établissement de crédit agréé, ORIAS n° 07 023 128, SA au capital de 634 574 115 €, c’est le leader historique du crédit conso en France. Sa capacité de prêt personnel monte jusqu’à 75 000 € sur 12 à 84 mois — un cran au-dessus de FLOA. Le TAEG s’étale de 1,90 % à 7,59 % sur ce segment, ce qui positionne Cetelem dans le haut du panier pour les gros dossiers.
Sur le crédit renouvelable, en revanche, Cetelem rejoint la cohorte des acteurs exposés : TAEG de 15,99 % à 23,48 % selon le montant utilisé, soit un plancher plus élevé que celui des prêts personnels et un plafond comparable à celui de FLOA. La distribution passe majoritairement par les magasins partenaires (grandes enseignes d’ameublement, d’électroménager, d’automobile), ce qui en fait l’outil de référence du crédit affecté en point de vente.
Cofidis : le spécialiste du rachat de crédits du groupe Crédit Mutuel
Cofidis est la marque grand public du Crédit Mutuel Arkéa. Établissement de crédit agréé, il se distingue par une amplitude TAEG plus resserrée que la moyenne sur le prêt personnel : de 0,86 % à 8,61 %, avec un plancher promo qui talonne celui de FLOA et un plafond plus bas que celui de Cetelem sur les petits montants. Le crédit renouvelable va de 15,68 % à 22,92 %.
Mais la spécialité de Cofidis est ailleurs : le rachat de crédits. C’est l’un des acteurs historiques du marché, avec un savoir-faire rodé sur le regroupement d’encours multiples. Pour un ménage qui veut sortir d’une situation de multi-prêts, Cofidis est une option à part entière. Une alternative à considérer, sans pour autant dominer le segment.
Sofinco : l’offre Crédit Agricole jusqu’à 120 mois
Sofinco est la marque crédit conso de Crédit Agricole Consumer Finance. Établissement de crédit agréé, il pousse deux curseurs plus loin que ses concurrents : la durée, jusqu’à 120 mois sur le prêt personnel, et le plancher de montant, à partir de 3 001 €. Le TAEG indicatif pour 5 000 € sur 36 mois est de 6,5 % — un chiffre dans la fourchette basse du marché pour ce type de dossier.
La durée de 120 mois est l’argument distinctif de Sofinco. Pour un projet à mensualité contrainte (gros travaux, véhicule, refinancement), c’est un levier puissant. Pour un petit prêt de 3 000 €, c’est un format surdimensionné qui renchérit mécaniquement le coût total. Le crédit renouvelable Sofinco existe mais reste moins exposé que le prêt personnel.
Franfinance : l’enseigne Société Générale sur le crédit affecté
Franfinance est la marque crédit conso de Société Générale. Établissement de crédit, filiale Société Générale, elle se positionne principalement sur le crédit affecté (financement d’un bien précis chez un vendeur partenaire) et le crédit renouvelable. Sa distribution passe par les réseaux Société Générale et les enseignes partenaires (automobile, équipement de la maison).
Les TAEG de Franfinance ne sont pas détaillés publiquement. Pour un emprunteur qui passe par un vendeur partenaire Franfinance, la lecture du contrat reste la seule source fiable. Pour une comparaison directe avec FLOA, Cetelem ou Cofidis, Franfinance se positionne en acteur de proximité du groupe Société Générale, sans signal distinctif sur le TAEG.
Carrefour Banque : le crédit conso adossé à la grande distribution
Carrefour Banque est l’établissement de crédit adossé à l’enseigne Carrefour. Son offre se distingue par les TEG publiés sur quelques dossiers-types : 9,9 % pour 5 000 € sur 36 mois, 5,4 % pour 10 000 € sur 48 mois, 7,4 % pour 20 000 € sur 60 mois. Ces chiffres sont plus élevés que la moyenne du prêt personnel pur, mais ils s’inscrivent dans une logique de distribution en magasin, où le crédit est un levier d’achat.
Le crédit renouvelable Carrefour (carte de crédit Carrefour) fonctionne selon le même mécanisme revolving que celui de FLOA. Pour un client Carrefour qui consomme régulièrement et veut une carte de paiement adossée à un découvert permanent, c’est une option cohérente. Une solution réservée à la clientèle fidèle de l’enseigne.
Mediatis : un organisme de crédit aux TEG compétitifs
Mediatis propose du prêt personnel et du crédit conso avec des TEG publiés sur quelques dossiers-types : 7,5 % pour 5 000 € sur 36 mois, 5,1 % pour 10 000 € sur 48 mois, 6,9 % pour 20 000 € sur 60 mois. Ces chiffres sont compétitifs sur les montants intermédiaires (10 000 € sur 48 mois) et moins attractifs sur les petits dossiers.
Mediatis est moins visible que les trois grands (Cetelem, Cofidis, Sofinco) mais reste un acteur du marché français. Pour un emprunteur qui compare plusieurs devis, Mediatis peut servir de point de référence. La solidité du groupe chapeautant Mediatis n’est pas détaillée publiquement, et c’est une zone à creuser avant signature.
Youdge (ex-Younited Credit) : le partenaire fractionné de FLOA
Youdge, anciennement Younited Credit, est un établissement de crédit agréé spécialisé dans le prêt personnel en ligne. Il est mentionné comme partenaire de FLOA Bank pour le paiement fractionné — ce qui signifie qu’une partie des opérations de paiement en plusieurs fois proposées par FLOA sont techniquement portées par Youdge.
Les TAEG de Youdge ne sont pas détaillés publiquement. Pour un emprunteur qui souscrit un paiement fractionné FLOA affiché « en 3 fois », « en 4 fois » ou « en 10 fois », il est utile de savoir que le prêteur final peut être Youdge et non FLOA. Les obligations de rétractation, le TAEG affiché et la fiche précontractuelle restent identiques, mais l’interlocuteur en cas de litige peut être différent.
BNP Paribas Personal Finance : la maison mère de Cetelem et FLOA
BNP Paribas Personal Finance est l’entité qui chapeaute Cetelem et FLOA Bank. Établissement de crédit, SA au capital de 583 834 454 €, siège 1 boulevard Haussmann 75009 Paris, ORIAS n° 07 023 128. Elle propose également du rachat de crédits jusqu’à 75 000 € sur 180 mois — un format plus long que ce que propose FLOA ou Cetelem en direct.
Pour un emprunteur, BNP Paribas Personal Finance est l’interlocuteur de dernier recours en cas de litige qui touche un produit Cetelem ou FLOA, et c’est l’opérateur du rachat de crédits longs. Pour un candidat au rachat, c’est une alternative directe à Cofidis sur ce segment.
Empruntis et Meilleurtaux : les comparateurs de référence du marché
Empruntis et Meilleurtaux ne prêtent pas. Ce sont des intermédiaires en opérations de banque (IOB), inscrits à l’ORIAS, qui comparent les offres du marché et mettent en relation l’emprunteur avec un établissement partenaire. Leur valeur tient à la comparaison : un TAEG affiché pour un profil donné sur Empruntis reflète la proposition de plusieurs prêteurs, et l’emprunteur voit l’écart entre eux en un coup d’œil.
Pour un emprunteur qui veut tester plusieurs offres sans multiplier les simulations, un comparateur est l’outil le plus efficace. Pour un emprunteur qui a déjà ciblé un établissement (FLOA pour le paiement fractionné, Cetelem en magasin, Cofidis pour un rachat), le comparateur sert de vérification tarifaire. Les comparateurs ne se substituent pas à l’agrément ACPR du prêteur final, et le contrat reste signé avec l’établissement, pas avec le comparateur.
Comparatif des 10 établissements et intermédiaires du crédit conso français
| Établissement | Statut | Groupe bancaire | TAEG prêt perso indicatif | Montant max | Crédit renouvelable |
|---|---|---|---|---|---|
| FLOA Bank | Établissement de crédit agréé ACPR | BNP Paribas | 0,59–7 % | 50 000 € | Oui (jusqu’à 23,52 %) |
| Cetelem | Établissement de crédit agréé | BNP Paribas Personal Finance | 1,90–7,59 % | 75 000 € | Oui (jusqu’à 23,48 %) |
| Cofidis | Établissement de crédit agréé | Crédit Mutuel Arkéa | 0,86–8,61 % | 75 000 € | Oui (jusqu’à 22,92 %) |
| Sofinco | Établissement de crédit agréé | Crédit Agricole CF | 6,5 % (5k/36m) | 75 000 € | Oui |
| Franfinance | Établissement de crédit | Société Générale | — | — | Oui |
| Carrefour Banque | Établissement de crédit | Carrefour | 5,4–9,9 % | — | Oui |
| Mediatis | Organisme de crédit | — | 5,1–7,5 % | — | — |
| Youdge | Établissement de crédit agréé | — | — | — | — |
| BNP Paribas PF | Établissement de crédit | BNP Paribas | — | 75 000 € (rachat) | — |
| Empruntis / Meilleurtaux | IOB (ORIAS) | — | — | — | — |
Les tirets indiquent des données non disponibles publiquement. La colonne « Crédit renouvelable » est la plus uniformly renseignée, parce que tous les acteurs historiques du marché en proposent une. La colonne « TAEG prêt perso » l’est moins, parce que les comparateurs ne publient pas tous les mêmes indicateurs. La lecture utile du tableau tient à la colonne « Montant max » : 50 000 € pour FLOA, 75 000 € pour les trois grands historiques, et un format rachat qui monte jusqu’à 75 000 € sur 180 mois chez BNP Paribas Personal Finance.
Le cadre légal qui encadre votre crédit à la consommation en 2026
L’agrément ACPR : le sésame sans lequel un établissement ne peut pas vous prêter
L’ACPR — Autorité de contrôle prudentiel et de résolution — est l’organisme qui supervise les établissements de crédit en France. Placée sous l’autorité de la Banque de France, elle délivre les agréments nécessaires à l’exercice de l’activité bancaire (octroi de crédits, recueil de fonds remboursables du public) et transmet les dossiers des grands établissements à la BCE pour validation finale. FLOA Bank est agréée ACPR sous le code banque 14628 — un identifiant qui signe son droit à prêter.
Pour un emprunteur, l’agrément ACPR est la première garantie à vérifier. Le registre officiel, consultable en ligne, liste tous les établissements agréés et les retraits d’agrément publiés mensuellement. L’ACPR publie chaque mois la liste des retraits d’agrément en 2026, ce qui permet à un emprunteur pressé de vérifier que son futur prêteur n’a pas fait l’objet d’une sanction récente. L’exercice sans agrément est passible de poursuites pénales — un signal fort sur le sérieux du cadre.
Le Code de la consommation : le bouclier juridique de l’emprunteur
Le Code de la consommation pose le socle du crédit à la consommation en France. Les articles L. 312-1 à L. 312-95 couvrent l’ensemble du dispositif, avec une section spécifique (L. 312-57 à L. 312-83) sur le crédit renouvelable, plus protectrice en raison des risques associés. Le texte fondateur est la loi n° 84-46 du 24 janvier 1984, qui impose l’agrément préalable à tout exercice d’activité bancaire.
Le Code pose plusieurs obligations au prêteur : vérification de la solvabilité de l’emprunteur avant offre, remise d’une fiche d’information précontractuelle standardisée, mention du TAEG dans toute publicité, phrase d’avertissement légal obligatoire. Côté emprunteur, il ouvre des droits : rétractation de 14 jours, remboursement anticipé sans pénalité abusive, accès à la procédure de surendettement en cas de difficulté. L’ensemble forme un cadre qui protège l’emprunteur sans figer le marché.
Les taux d’usure : le plafond que votre TAEG ne peut pas franchir
Le taux d’usure est le taux maximal auquel un prêteur peut prêter. Au-delà, le prêt est considéré comme usuraire et l’infraction est pénale. Le taux est fixé trimestriellement par la Banque de France et publié officiellement. Au T1 2026, les seuils sont les suivants.
| Tranche de montant emprunté | Taux d’usure applicable (TAEG maximum) |
|---|---|
| Moins de 3 000 € | 21 % |
| De 3 000 € à 6 000 € | 15,5 % |
| Plus de 6 000 € | 10,8 % |
La logique du barème est protectrice : plus le prêt est petit, plus le taux plafond est élevé, parce que les frais fixes pèsent proportionnellement plus lourd sur les petits dossiers. À l’inverse, un prêt de 20 000 € sur 48 mois doit afficher un TAEG inférieur ou égal à 10,8 % — un seuil qui serre la fourchette des taux pratiqués sur le segment. Il est alors vivement conseillé de solliciter une autre proposition.
La réforme 2025-2026 du crédit à la consommation : ce qui change pour vous
L’ordonnance n° 2025-880 du 3 septembre 2025 transpose la directive européenne (UE) 2023/2225 et réforme en profondeur le crédit à la consommation français. Le décret du 19 février 2026 en précise les modalités. L’entrée en vigueur complète est fixée au 20 novembre 2026.
Trois changements structurants touchent directement l’emprunteur. D’abord, le champ d’application est étendu : les mini-crédits, les paiements fractionnés et les crédits jusqu’à 100 000 € (contre 75 000 € précédemment) entrent dans le périmètre. Ensuite, les obligations d’information précontractuelle sont renforcées : coût total, conséquences d’un défaut de paiement, voies de recours doivent figurer plus explicitement. Enfin, l’obligation de proposer des mesures adaptées avant tout contentieux est inscrite dans la loi — un prêteur ne peut plus saisir le tribunal sans avoir proposé au préalable une restructuration, un délai ou une suspension.
Pour FLOA et ses concurrents, cette réforme impose une mise à jour des process, des fiches précontractuelles et des mentions publicitaires. Pour l’emprunteur, elle élargit la protection à des formats de crédit qui en étaient partiellement exclus (paiement fractionné, mini-prêts) et renforce la transparence sur le coût total.
Publicité et information précontractuelle : ce que le prêteur doit vous dire
Toute publicité pour un crédit à la consommation doit afficher le TAEG. C’est une obligation légale, et c’est le premier filtre de lecture pour un emprunteur. La phrase d’avertissement légal doit figurer sans modification : « Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. »
La fiche d’information précontractuelle, remise avant signature, standardise la présentation des caractéristiques du crédit : montant, durée, TAEG, mensualité, coût total, conditions de remboursement anticipé, droit de rétractation. La réforme 2026 renforce cette fiche en imposant la mention explicite des conséquences d’un défaut de paiement et des voies de recours. Une lecture attentive permet d’éviter les interprétations abusives.
Crédit responsable : vos droits et les recours en cas de difficulté
Le droit de rétractation : 14 jours pour changer d’avis sans pénalité
Tout crédit à la consommation signé en France ouvre un droit de rétractation de 14 jours calendaires révolus à compter de l’acceptation de l’offre. Ce droit est codifié à l’article L. 312-19 du Code de la consommation et s’applique au prêt personnel comme au crédit renouvelable, sans distinction. Passé ce délai, le contrat est définitivement engageant — sauf cas particulier (surendettement, vice du consentement).
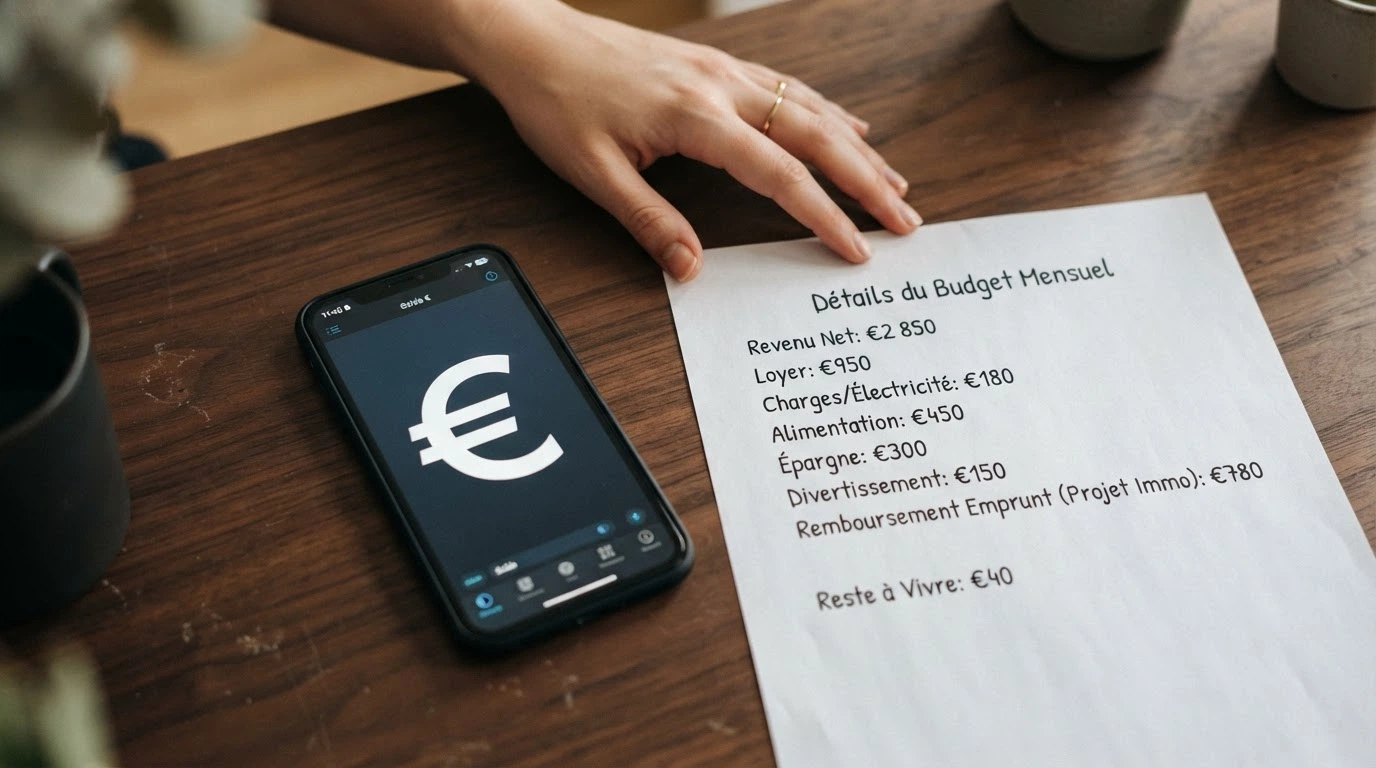
L’Institut national de la consommation (INC) publie la fiche standardisée du droit de rétractation, remise avec l’offre de crédit. L’emprunteur qui souhaite se rétracter envoie un courrier (ou utilise le formulaire joint) à l’établissement dans les 14 jours, et le contrat est annulé sans pénalité. Pour un crédit dont les fonds ont déjà été versés, l’emprunteur dispose d’un délai supplémentaire pour rembourser le capital reçu, mais le TAEG continue de courir jusqu’au remboursement effectif. D’où l’intérêt d’agir vite.
Surendettement : 148 013 dossiers en 2026, et des aides concrètes
En 2025, 148 013 dossiers de surendettement ont été déposés auprès des commissions départementales, en hausse de 9,8 % par rapport à 2024. La Banque de France, dans sa typologie du surendettement des ménages 2025, note que « les dépôts de dossiers de surendettement ont augmenté en 2025, mais restent très inférieurs au niveau d’il y a dix ans ». Le chiffre reste élevé en valeur absolue, mais la trajectoire longue est à la baisse.
La procédure de surendettement est un service public gratuit, mis en œuvre par la Banque de France. Elle est accessible aux particuliers résidant en France qui ne parviennent plus à faire face à leurs dettes non professionnelles. La saisine se fait en ligne ou par courrier, et la commission départementale instruit le dossier sous deux mois. Les suites possibles vont du plan de redressement (rééchelonnement des dettes) à la procédure de rétablissement personnel (effacement partiel des dettes, similaire à un sursis).
En amont du dépôt de dossier, plusieurs ressources existent : le numéro vert 0 805 02 04 06 (appel gratuit, Banque de France), les Points Conseil Budget (PCB) qui accompagnement gratuit à la gestion budgétaire, et les Centres Communaux d’Action Sociale (CCAS) qui orientent vers les aides sociales locales. La Banque de France propose également un guide du surendettement en PDF et un simulateur de dossier en ligne, qui permettent de tester sa situation avant saisine.
Le FICP : comment un incident de paiement peut bloquer votre accès au crédit
Le Fichier des incidents de remboursement des crédits aux particuliers (FICP) est un registre national tenu par la Banque de France. Toute inscription — pour incident de paiement (deux échéances impayées) ou pour surendettement — est visible par tous les établissements de crédit, qui consultent le fichier avant toute nouvelle offre. La durée d’inscription est de cinq ans (incident de paiement) ou sept ans (procédure de surendettement avec effacement).
Pour un emprunteur inscrit au FICP, l’accès au crédit est bloqué : aucun établissement agréé n’accordera de nouveau prêt sans une analyse approfondie du dossier, et la plupart refuseront. La sortie du fichier passe par le règlement de l’incident (pour les incidents de paiement) ou par l’épuisement du délai (pour les surendettements). Le FICP est distinct du FCC (Fichier central des chèques), qui concerne les chèques sans provision, et du FNCI (Fichier national des chèques irréguliers), qui concerne les usages frauduleux de moyens de paiement.
Emprunter responsable : les outils et réflexes pour évaluer sa capacité de remboursement
Avant de souscrire un crédit, l’emprunteur dispose de plusieurs outils d’auto-évaluation. Le calcul du taux d’endettement — part des charges fixes dans les revenus — est le premier filtre. La règle prudentielle classique plafonne l’endettement à 33 % des revenus nets, mais ce chiffre n’est pas universel : un emprunteur aux revenus stables et à l’horizon long peut tolérer un endettement plus élevé qu’un emprunteur en CDD court.
Les simulateurs en ligne — FLOA, Cetelem, Cofidis, comparateurs Empruntis et Meilleurtaux — permettent de tester la mensualité avant signature. Le simulateur de capacité d’emprunt de la Banque de France donne un cadre de référence neutre. Les signaux d’alerte sont les suivants : mensualité supérieure à 33 % des revenus nets, recours au crédit renouvelable pour boucler un budget courant, accumulation de plusieurs encours revolving.
Pour un emprunteur qui hésite entre prêt personnel et crédit renouvelable, la réponse est presque toujours : prêt personnel. Le crédit renouvelable a un TAEG plus élevé, une durée implicite plus longue et un mécanisme psychologique de reconstitution de la réserve qui pousse à la consommation. Le prêt personnel est plafonné, daté, et son coût total est connu à la signature.
Comment nous avons évalué FLOA Bank et ses concurrents
Les sources utilisées pour cette analyse sont publiques et vérifiables. L’agrément ACPR de FLOA Bank (code banque 14628) est confirmé dans les conditions contractuelles publiées sur le site de l’établissement, avec SIREN 434 130 423 et ORIAS n° 07028160. Les TAEG sont repris de comparateurs spécialisés en crédit conso qui publient leurs grilles tarifaires. La structure du marché français — concurrents historiques, groupes bancaires — est issue de plateformes d’analyse financière.
Les données réglementaires proviennent du registre ACPR (consultation directe), des publications de la Banque de France (taux d’usure trimestriels, baromètre de l’inclusion financière, typologie du surendettement), et du Code de la consommation (articles L. 312-1 à L. 312-95, dont L. 312-19 sur la rétractation et L. 312-57 à L. 312-83 sur le crédit renouvelable). La réforme 2025-2026 est documentée via service-public.gouv.fr, qui publie l’ordonnance n° 2025-880 du 3 septembre 2025 et le décret du 19 février 2026.
Les avis clients FLOA sont repris de Trustpilot et Avis Vérifiés, deux plateformes qui collectent des avis vérifiés ou ouverts. L’écart de note entre les deux (3,7 vs 4,7) est un fait de plateforme, pas un signal contradictoire. Le périmètre couvert est celui des établissements de crédit à la consommation opérant en France sous agrément ACPR, à l’exclusion des organismes étrangers non agréés et des prêteurs entre particuliers.
FLOA Bank en 2026 : ce qu’il faut retenir avant de signer
FLOA Bank est un établissement de crédit sérieux : agrément ACPR vérifié, adossement BNP Paribas, gamme complète de produits, plus de 10 millions de clients en Europe. Pour un emprunteur qui sait ce qu’il cherche — un prêt personnel de 8 000 € sur 36 mois pour financer des travaux, par exemple — FLOA offre une solution compétitive avec un TAEG d’appel à 0,59 % en promotion et un TAEG réel dans la fourchette 5–7 %.
Le crédit renouvelable est l’endroit où FLOA mérite la plus grande attention. Le TAEG plafond de 23,52 % est un point de vigilance par rapport aux taux d’usure en vigueur. Le mécanisme de reconstitution de la réserve transforme un usage ponctuel en charge durable si l’emprunteur ne ferme pas la réserve après utilisation.
Le cadre légal reste la meilleure protection. Le taux d’usure plafonne les abus, le droit de rétractation de 14 jours ouvre une fenêtre de sortie sans pénalité, et la réforme du 20 novembre 2026 renforce les obligations d’information précontractuelle. Pour un emprunteur qui compare les offres FLOA, Cetelem, Cofidis et Sofinco, le tableau ci-dessus donne les ordres de grandeur utiles — sous réserve d’une simulation personnalisée avant signature.
Pour un dossier de rachat de crédit, Cofidis reste l’option historique, avec BNP Paribas Personal Finance comme alternative sur les rachats longs (jusqu’à 180 mois). Pour un prêt personnel simple, Cetelem plafonne à 75 000 € sur 84 mois et Sofinco pousse la durée à 120 mois — deux extensions que FLOA ne propose pas. Pour un emprunteur qui veut le TAEG le plus bas sur un dossier standard, Cofidis et FLOA sont au coude-à-coude, avec un léger avantage Cofidis sur le plancher promo.
Questions fréquentes
Qu’est-ce que le crédit Banque Casino et comment fonctionne-t-il aujourd’hui sous le nom FLOA Bank ?
Banque Casino était la marque commerciale d’un établissement de crédit agréé par l’ACPR sous le code banque 14628, fondé en 2001 et distribué dans les magasins Casino. En février 2022, BNP Paribas a acquis cet établissement, qui opère désormais sous la marque FLOA Bank. Les contrats en cours restent exécutoires aux mêmes conditions, et l’agrément ACPR n’a pas changé.
Quel est le TAEG du crédit renouvelable FLOA Bank et comment est-il fixé ?
Le TAEG du crédit renouvelable FLOA est révisable et peut atteindre 23,52 % selon le montant utilisé et les conditions de remboursement. Une offre promotionnelle ponctuelle propose un TAEG de 5,90 % pour une utilisation de 1 501 à 2 500 € sur 12 mois. Le taux révisable signifie qu’il peut évoluer à la hausse comme à la baisse selon les conditions de marché.
Comment résilier son contrat de crédit renouvelable ou sa carte bancaire FLOA ?
La résiliation du contrat de crédit renouvelable se fait par lettre recommandée avec accusé de réception, à tout moment et sans pénalité. L’établissement dispose de 30 jours pour bloquer l’utilisation de la réserve. Pour la carte bancaire, la résiliation suit la même voie, avec restitution de la carte et fermeture du compte associé.
La carte bancaire Casino fonctionne-t-elle encore et que vaut-elle aujourd’hui ?
La carte Casino fonctionne toujours, distribuée par FLOA Bank à 1,25 € par mois. Elle est adossée à la réserve de crédit renouvelable FLOA et constitue un canal d’utilisation de cette enveloppe. Pour un utilisateur qui ne consomme pas la réserve, c’est une charge mensuelle sans contrepartie. Pour un utilisateur qui la consomme, c’est un accès simplifié au crédit revolving.
Quelles sont les nouvelles règles du crédit à la consommation en France en 2026 ?
L’ordonnance n° 2025-880 du 3 septembre 2025 transpose la directive européenne (UE) 2023/2225 et réforme le crédit à la consommation français. L’entrée en vigueur complète est fixée au 20 novembre 2026. Les changements majeurs sont l’extension du champ aux mini-crédits, paiements fractionnés et crédits jusqu’à 100 000 €, le renforcement des obligations d’information précontractuelle, et l’obligation pour les prêteurs de proposer des mesures adaptées avant tout contentieux.
Quelles aides existent en cas de difficulté de remboursement ou de surendettement en France ?
La procédure de surendettement est un service public gratuit géré par la Banque de France, accessible aux particuliers résidant en France qui ne parviennent plus à faire face à leurs dettes. Le numéro vert 0 805 02 04 06 (appel gratuit) oriente les appelants. Les Points Conseil Budget (PCB) proposent un accompagnement budgétaire gratuit, et les Centres Communaux d’Action Sociale (CCAS) orientent vers les aides sociales locales. En 2025, 148 013 dossiers de surendettement ont été déposés, en hausse de 9,8 % par rapport à 2024.
FLOA Bank propose-t-elle un rachat de crédits et à quelles conditions ?
FLOA propose une activité de rachat de crédit, mais les conditions détaillées (TAEG, montant maximum, durée) ne sont pas publiées sur le site public et doivent être obtenues via la simulation en ligne. BNP Paribas Personal Finance, la maison-mère, pousse le rachat jusqu’à 75 000 € sur 180 mois via ses canaux directs, ce qui donne un ordre de grandeur. Pour un dossier de rachat, Cofidis reste l’acteur historique avec un savoir-faire rodé sur le regroupement d’encours.
Le prêt personnel FLOA : des taux promo à 0,59 %, mais pour qui ?
Le prêt personnel est l’autre moitié de l’offre FLOA, et c’est la plus lisible. Montant de 500 € à 50 000 €, durée de 6 à 84 mois, TAEG d’appel à 0,59 % en promotion. À la différence du renouvelable, le prêt personnel affecte une somme à un usage déclaré (auto, travaux, voyage, trésorerie) et présente un TAEG fixe sur la durée, ce qui rend le coût total calculable dès la signature.
Le taux promo de 0,59 % n’est pas celui que verra la majorité des emprunteurs. Il s’applique à un profil éligible, sur un montant et une durée précis, dans le cadre d’une opération commerciale ponctuelle. Pour un prêt moyen de 8 000 € sur 36 mois sans conditions préférentielles, le TAEG réel se situe plutôt dans la fourchette 5–7 % pratiquée par le marché. Le plan ne détaille pas le profil type qui décroche le taux plancher, et la prudence commande de lire l’offre promotionnelle comme une amorce de négociation plutôt que comme un tarif standard.
Le mini-prêt Coup de pouce : 1 500 € versés sous 24h, à quel prix ?
FLOA commercialise un « mini-prêt Coup de pouce » plafonné à 1 500 €, avec promesse de versement sous 24 heures après accord. L’argument est la vitesse : un imprévu de trésorerie, une dépense qui ne peut pas attendre le délai classique d’un crédit conso.
La contrepartie tient en deux mots : coût élevé. Pour un montant de 1 500 € sur quelques mois, le TAEG effectif est mécaniquement proche du plafond réglementaire. Il n’est pas précisé si le Coup de pouce relève du crédit renouvelable ou d’une ligne de prêt personnel dédiée — l’écart entre les deux produits est précisément ce qui distingue un TAEG promotionnel d’un TAEG plafond. Dans le doute, l’emprunteur a tout intérêt à traiter cette enveloppe comme du renouvelable et à en chiffrer le coût annuel avant de signer.
Les cartes bancaires FLOA : 1,25 € par mois, et après ?
FLOA distribue trois cartes principales, dont les conditions tarifaires datent du 24 juin 2025. La carte Casino et la carte Cdiscount sont facturées 1,25 € par mois. La carte Gold Mastercard est à 4,50 € par mois. Le choix du code confidentiel est gratuit sur les trois. Les retraits sont gratuits dans le réseau CIC-Crédit Mutuel et coûtent 1 € par opération ailleurs.
Ces cartes ne sont pas des moyens de paiement ordinaires : elles sont adossées à la réserve de crédit renouvelable FLOA et fonctionnent comme un canal d’utilisation de cette enveloppe. La cotisation mensuelle peut sembler modeste — 15 € par an pour la carte Casino, 54 € par an pour la Gold — mais elle s’ajoute au TAEG du crédit utilisé. Pour un utilisateur qui ne consomme pas la réserve, c’est une charge sèche. Pour un utilisateur qui la consomme, c’est une charge en plus du coût du crédit.
Avis FLOA Bank : 3,7 sur Trustpilot, que disent vraiment les clients ?
Deux plateformes d’avis dominent le retour client FLOA, et elles ne donnent pas la même note. Trustpilot affiche 3,7 sur 5 sur plus de 20 000 avis — un score moyen, dans la fourchette basse pour un établissement de cette taille. Avis Vérifiés, en revanche, affiche 4,7 sur 5 sur plus de 63 000 avis — un score élevé, presque élogieux.
L’écart entre les deux plateformes n’est pas anodin. Trustpilot est ouvert à tous les consommateurs, y compris ceux qui viennent y consigner un mécontentement. Avis Vérifiés recueille les retours des clients contactés après une interaction avec la marque, ce qui biaise mécaniquement vers le positif. La note de 3,7 reflète probablement le vécu brut d’un emprunteur qui se heurte à un TAEG élevé sur du renouvelable ou à un refus de dossier ; la note de 4,7 reflète l’expérience post-vente des clients servis sans accroc. Lire les deux est plus utile que de s’arrêter à la plus flatteuse.
Banque de France et ACPR : qui fait quoi dans la supervision du crédit ?
Trois institutions se partagent la supervision du crédit à la consommation en France, avec des rôles distincts. L’ACPR supervise les établissements de crédit au quotidien : agrément, contrôle prudentiel, sanctions. La Banque de France fixe les taux d’usure trimestriels, gère le FICP (Fichier des incidents de remboursement des crédits aux particuliers), et instruit les dossiers de surendettement via les commissions départementales. La BCE supervise directement les grands établissements européens, dont BNP Paribas — la maison-mère de FLOA et Cetelem.
Pour l’emprunteur, la répartition a une conséquence concrète : un refus de dossier relève de l’établissement (et de sa politique de risque), un TAEG excessif relève du taux d’usure (Banque de France), un incident de paiement prolongé relève du FICP (Banque de France), un dossier de surendettement relève de la commission départementale (Banque de France). Le médiateur de l’ASMF intervient en cas de litige non résolu avec l’établissement.
Paiements – Casinos Retraitimmediat
Contenu créé par l'équipe «Casinos Retraitimmediat»